+KOMISSION DELEGOITU ASETUS (EU) N:o 342/2014, annettu 21 päivänä tammikuuta 2014, Euroopan parlamentin ja neuvoston direktiivin 2002/87/EY ja Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 575/2013 täydentämisestä finanssiryhmittymien vakavaraisuusvaatimusten laskentamenetelmien soveltamista koskevilla teknisillä sääntelystandardeilla (ETA:n kannalta merkityksellinen teksti)
---+Preamble: 1
---+I LUKU KOHDE JA MÄÄRITELMÄT
------+1 artikla Kohde
------+2 artikla Määritelmät
---------+Article 2 (1)
---------+Article 2 (2)
---+II LUKU TEKNISET PERIAATTEET
------+3 artikla Pääoman moninkertaisen hyväksikäytön ja ryhmittymän sisäisen omien varojen luomisen estäminen
------+4 artikla Omien varojen siirrettävyys ja saatavuus
---------+Article 4 1
---------+Article 4 2
------+5 artikla Alakohtaiset omat varat
---------+Article 5 1
---------+Article 5 2
------+6 artikla Finanssiryhmittymän omien varojen riittämättömyys
---------+Article 6 1
---------+Article 6 2
---------+Article 6 3
------+7 artikla Johdonmukaisuus
------+8 artikla Konsolidointi
------+9 artikla Vakavaraisuusvaatimus
---------+Article 9 1
---------+Article 9 2
------+10 artikla Finanssiryhmittymän omat varat ja vakavaraisuusvaatimukset
---------+Article 10 1
---------+Article 10 2
---------+Article 10 3
------+11 artikla Monialaisten omistusyhteyksien käsittely
---------+Article 11 1
---------+Article 11 2
------+12 artikla Sääntelemättömien rahoitusalan yhteisöjen laskennalliset omat varat ja laskennalliset vakavaraisuusvaatimukset
---------+Article 12 1
---------+Article 12 2
------+13 artikla Alakohtaiset siirtymäsäännökset ja voimassa olevien sääntöjen jatkamista koskevat alakohtaiset järjestelyt
---+III LUKU TEKNISET LASKENTAMENETELMÄT
------+14 artikla Direktiivissä 2002/87/EY tarkoitetun menetelmän 1 mukaisen teknisen laskennan täsmentäminen
---------+Article 14 1
---------+Article 14 2
---------+Article 14 3
---------+Article 14 4
---------+Article 14 5
---------+Article 14 6
---------+Article 14 7
---------+Article 14 8
---------+Article 14 9
---------+Article 14 10
---------+Article 14 11
------+15 artikla Direktiivissä 2002/87/EY tarkoitetun menetelmän 2 mukaisen teknisen laskennan täsmentäminen
---------+Article 15 1
---------+Article 15 2
---------+Article 15 3
---------+Article 15 4
------+16 artikla Direktiivissä 2002/87/EY tarkoitetun menetelmän 3 käyttöolosuhteiden täsmentäminen
---------+Article 16 1
---------+Article 16 2
---------+Article 16 3
---+IV LUKU LOPPUSÄÄNNÖKSET
------+17 artikla Voimaantulo
---+LIITE Direktiivin 2002/87/EY menetelmän 2 mukainen laskentamenetelmä
------+1. the sum of the own funds ( OF i ) of each regulated and non-regulated financial sector entity ( …
------+2. the sum of the solvency requirements (REQi) for each regulated and non-regulated financial …
|
English -
European Union -
Financial Industry -
Insurance -
Banking -
KOMISSION DELEGOITU ASETUS (EU) N:o 342/2014, annettu 21 päivänä tammikuuta 2014, Euroopan parlamentin ja neuvoston direktiivin 2002/87/EY ja Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 575/2013 täydentämisestä finanssiryhmittymien vakavaraisuusvaatimusten laskentamenetelmien soveltamista koskevilla teknisillä sääntelystandardeilla (ETA:n kannalta merkityksellinen teksti)
KOMISSION DELEGOITU ASETUS (EU) N:o 342/2014, annettu 21 päivänä tammikuuta 2014, Euroopan parlamentin ja neuvoston direktiivin 2002/87/EY ja Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 575/2013 täydentämisestä finanssiryhmittymien vakavaraisuusvaatimusten laskentamenetelmien soveltamista koskevilla teknisillä sääntelystandardeilla (ETA:n kannalta merkityksellinen teksti) 1. Yleiskatsaus
| Otsikko |
Sääntely |
|
Preamble: 1
|
EUROOPAN KOMISSIO, joka
ottaa huomioon Euroopan unionin toiminnasta tehdyn sopimuksen,
ottaa huomioon luottolaitosten ja sijoituspalveluyritysten vakavaraisuusvaatimuksista ja asetuksen (EU) N:o 648/2012 muuttamisesta 26 päivänä kesäkuuta 2013 annetun Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 575/2013 (
1
) ja erityisesti sen 49 artiklan 6 kohdan,
ottaa huomioon finanssiryhmittymään kuuluvien luottolaitosten, vakuutusyritysten ja sijoituspalveluyritysten lisävalvonnasta sekä neuvoston direktiivien 73/239/ETY, 79/267/ETY, 92/49/ETY, 92/96/ETY, 93/6/ETY ja 93/22/ETY ja Euroopan parlamentin ja neuvoston direktiivien 98/78/EY ja 2000/12/EY muuttamisesta 16 päivänä joulukuuta 2002 annetun Euroopan parlamentin ja neuvoston direktiivin 2002/87/EY (
2
) ja erityisesti sen 21 a artiklan 3 kohdan, sekä katsoo seuraavaa:
|
(1)
|
Olisi estettävä se, että finanssiryhmittymät, joihin kuuluu merkittävää pankki- tai sijoitustoimintaa sekä vakuutustoimintaa, käyttävät omien varojen laskentaan soveltuvia osuuksia moninkertaisesti finanssiryhmittymän tasolla (pääoman moninkertainen hyväksikäyttö) ja luovat omia varoja epäasianmukaisesti ryhmittymän sisällä, jotta saataisiin tarkka käsitys siitä, onko ryhmittymillä omia varoja kattamaan tappiot ja täyttämään omia varoja koskevat lisävaatimukset finanssiryhmittymän tasolla.
|
|
(2)
|
On tärkeää varmistaa, että omat varat, jotka ylittävät alakohtaisten vakavaraisuusvaatimusten täyttämiseen tarvittavat omat varat, otetaan huomioon ryhmittymän tasolla vain, jos varojen siirrolle ryhmittymään kuuluvien yhteisöjen välillä — tai alalta toiselle — ei ole esteitä.
|
|
(3)
|
Finanssiryhmittymän olisi otettava omien varojen laskennassa huomioon omat varat, jotka ylittävät alakohtaisten vakavaraisuusvaatimusten täyttämiseen tarvittavat omat varat, vain silloin, kun kyseiset varat ovat siirrettävissä finanssiryhmittymään kuuluvien yhteisöjen välillä.
|
|
(4)
|
Olisi annettava asianmukaiset säännöt, joissa otetaan huomioon, että alakohtaiset omien varojen vaatimukset on suunniteltu kattamaan kyseiseen alaan liittyvät riskit eikä sen ulkopuolisia riskejä.
|
|
(5)
|
Jotta voitaisiin varmistaa lisävakavaraisuusvaatimusten johdonmukainen soveltaminen, olisi ilmoitettava alakohtaiset vaatimukset, joihin kuuluvat myös laskentaan liittyvät vakavaraisuusvaatimukset. Kyseiset vaatimukset eivät saisi rajoittaa sellaisten alakohtaisten säännösten soveltamista, joissa säädetään, mitä toimenpiteitä on toteutettava alakohtaisten vakavaraisuusvaatimusten rikkomisen johdosta. Erityisesti, kun finanssiryhmittymän tasolla syntyy vaje, joka johtuu Euroopan parlamentin ja neuvoston direktiivin 2013/36/EU (
3
) VII osaston 4 luvun mukaisen yhteenlasketun puskurivaatimuksen rikkomisesta, tarvittavien toimenpiteiden olisi perustuttava mainitussa luvussa vahvistettuihin toimenpiteisiin.
|
|
(6)
|
Laskettaessa finanssiryhmittymän lisävakavaraisuusvaatimusta finanssiryhmittymään kuuluville sääntelemättömille rahoitusalan yhteisöille olisi laskettava sekä laskennallinen vakavaraisuusvaatimus että laskennallinen omien varojen määrä.
|
|
(7)
|
Direktiivin 2002/87/EY liitteessä I olevassa II osassa esitetään seuraavat kolme teknistä menetelmää finanssiryhmittymän vakavaraisuusvaatimusten laskemiseksi: tilinpäätösten konsolidointi (menetelmä 1), vähentäminen ja yhteenlaskeminen (menetelmä 2) ja yhdistelmämenetelmä (menetelmä 3), joka mahdollistaa menetelmien 1 ja 2 yhdistämisen. Teknisiä laskentamenetelmiä 1 ja 2 olisi täsmennettävä niiden johdonmukaisen soveltamisen varmistamiseksi. Lisäksi olisi täsmennettävä, missä olosuhteissa menetelmää 3 voidaan käyttää, ja varmistettava, että toimivaltaiset viranomaiset sallivat kyseisen menetelmän käytön samankaltaisissa olosuhteissa, soveltavat yhteisiä perusteita ja edellyttävät, että menetelmää sovelletaan johdonmukaisesti kaikissa finanssiryhmittymissä. Toimivaltaisten viranomaisten olisi sallittava menetelmän 3 soveltaminen vain silloin, kun finanssiryhmittymä voi osoittaa, että menetelmän 1 tai 2 soveltaminen ei yksinään olisi kohtuullisesti katsoen mahdollista. Menetelmän 3 käytön olisi oltava ajan mittaan johdonmukaista sen varmistamiseksi, että edellytykset vastaavat toisiaan. Koska teknisiä laskentamenetelmiä käytetään direktiivin 2002/87/EY liitteessä I olevassa I osassa tarkoitettujen teknisten periaatteiden mukaisesti, olisi täsmennettävä myös kyseisiä periaatteita.
|
|
(8)
|
Euroopan parlamentin ja neuvoston direktiivin 2009/138/EY (
4
) mukaisessa ryhmän vakavaraisuuden laskennassa käytettävän menetelmän 1 ja direktiivin 2002/87/EY mukaisessa lisävakavaraisuusvaatimusten laskennassa käytettävän menetelmän 1 olisi katsottava vastaavan toisiaan, koska molemmat menetelmät ovat lisävalvonnan päätavoitteiden mukaiset. Molemmilla menetelmillä varmistetaan, ettei ryhmittymän sisällä luoda omia varoja ja että omat varat lasketaan asianomaisissa alakohtaisissa säännöissä vahvistettujen määritelmien ja rajojen mukaisesti.
|
|
(9)
|
Asetuksen (EU) N:o 575/2013 49 artiklan 6 kohdassa säädetty säädösvallan siirtäminen teknisten sääntelystandardien hyväksymistä varten liittyy läheisesti direktiivin 2002/87/EY 21 a artiklan 3 kohdassa säädettyyn säädösvallan siirtämiseen, koska molemmissa on kyse mainitun direktiivin liitteessä vahvistettujen laskentamenetelmien johdonmukaisesta soveltamisesta. Jotta varmistettaisiin kyseisissä säädöksissä vahvistettujen laskentamenetelmien johdonmukaisuus ja jotta niiden, jotka kuuluvat kyseisten velvoitteiden soveltamisalaan, olisi helpompi saada näistä säännöksistä kattava käsitys ja tutustua niihin yhtäläisesti, on suotavaa, että kaikki mainittujen säädösvallan siirtojen mukaisesti hyväksytyt tekniset sääntelystandardit sisällytetään yhteen asetukseen.
|
|
(10)
|
Tämän asetuksen olisi perustuttava uusiin alakohtaisiin vakavaraisuusjärjestelyihin, jotka on otettu käyttöön unionissa sen varmistamiseksi, että laskentamenetelmiä sovelletaan mahdollisimman johdonmukaisesti. Sen vuoksi tätä asetusta ei pitäisi soveltaa ennen sitä päivää, jona asetusta (EU) N:o 575/2013 aletaan soveltaa. Sääntöjä, joiden soveltaminen riippuu direktiivin 2009/138/EY soveltamisesta, olisi alettava soveltaa samana päivänä, jona kyseistä direktiiviä aletaan soveltaa. Lisävakavaraisuusvaatimusten nykyisten kansallisten laskentatapojen käyttöä olisi sen vuoksi jatkettava aloilla, joita ei ole yhdenmukaistettu tällä asetuksella, siihen asti, kun asetusta aletaan soveltaa täysimääräisesti, ja vakuutusalan alakohtaisiin sääntöihin perustuvien taustalaskelmien olisi perustuttava laskenta-ajankohtana sovellettaviin vakuutusalan alakohtaisiin sääntöihin.
|
|
(11)
|
Tämä asetus perustuu teknisten sääntelystandardien luonnoksiin, jotka Euroopan valvontaviranomaiset eli Euroopan pankkiviranomainen, jäljempänä ’EPV’, Euroopan vakuutus- ja lisäeläkeviranomainen, jäljempänä ’EVLEV’, ja Euroopan arvopaperimarkkinaviranomainen, jäljempänä ’EAMV’, ovat toimittaneet komissiolle.
|
|
(12)
|
EPV, EVLEV ja EAMV ovat järjestäneet avoimet julkiset kuulemiset niistä teknisten sääntelystandardien luonnoksista, joihin tämä asetus perustuu, analysoineet kyseisiin luonnoksiin mahdollisesti liittyviä kustannuksia ja hyötyjä Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 1093/2010 (
5
) 10 artiklan, Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 1094/2010 (
6
) 10 artiklan ja Euroopan parlamentin ja neuvoston asetuksen (EU) N:o 1095/2010 (
7
) 10 artiklan mukaisesti sekä pyytäneet lausuntoa asetuksen (EU) N:o 1093/2010 37 artiklan mukaisesti perustetulta pankkialan osallisryhmältä, asetuksen (EU) N:o 1094/2010 37 artiklan mukaisesti perustetulta vakuutusalan osallisryhmältä ja asetuksen (EU) N:o 1095/2010 37 artiklan mukaisesti perustetulta arvopaperimarkkina-alan osallisryhmältä,
|
ON HYVÄKSYNYT TÄMÄN ASETUKSEN:
|
|
I LUKU KOHDE JA MÄÄRITELMÄT
|
I LUKU KOHDE JA MÄÄRITELMÄT
|
|
II LUKU TEKNISET PERIAATTEET
|
II LUKU TEKNISET PERIAATTEET
|
|
III LUKU TEKNISET LASKENTAMENETELMÄT
|
III LUKU TEKNISET LASKENTAMENETELMÄT
|
|
IV LUKU LOPPUSÄÄNNÖKSET
|
IV LUKU LOPPUSÄÄNNÖKSET
|
|
LIITE Direktiivin 2002/87/EY menetelmän 2 mukainen laskentamenetelmä
|
LIITE Direktiivin 2002/87/EY menetelmän 2 mukainen laskentamenetelmä Vähennys- ja yhteenlaskumenetelmä Menetelmän 2 mukainen lisävakavaraisuusvaatimusten laskenta on suoritettava kuhunkin ryhmittymään kuuluvaan yhteisöön sovellettavan tilinpäätössäännöstön perusteella seuraavan kaavan mukaan:
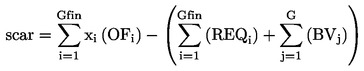

Jolloin alakohtaisten sääntöjen mukaisesti omiksi varoiksi hyväksyttävät ryhmittymän sisäiset pääomainstrumentit jätetään omien varojen (OFi
) ulkopuolelle. Lisävakavaraisuusvaatimukset (scar) lasketaan siten seuraavien summien erotuksena:
1. finanssiryhmittymän kunkin säännellyn ja sääntelemättömän rahoitusalan yhteisön (i) omien varojen summa (OFi
), jolloin laskennassa voidaan käyttää eriä, joiden käyttö omina varoina on asiaankuuluvien alakohtaisten sääntöjen mukaisesti sallittua; sekä
2. ryhmittymän (G) kunkin säännellyn ja sääntelemättömän rahoitusalan yhteisön (i) vakavaraisuusvaatimusten summa (REQi), jolloin vakavaraisuusvaatimukset on laskettava asiaankuuluvien alakohtaisten sääntöjen mukaan, ja muissa kyseiseen ryhmittymään kuuluvissa yhteisöissä (j) omistettujen omistusyhteyksien kirjanpitoarvo (BVj).
Sääntelemättömien rahoitusalan yhteisöjen laskennallinen vakavaraisuusvaatimus on laskettava 12 artiklan mukaisesti Omat varat ja vakavaraisuusvaatimukset otetaan huomioon niiden suhteellisen osuuden (x) mukaisesti direktiivin 2002/87/EY 6 artiklan 4 kohdan ja kyseisen direktiivin liitteen I mukaisesti. Erotus ei saa olla negatiivinen.
|
,
1.1 Viittaukset
1.2 Tunnistetut vaatimukset
1.3 Liittyvät standardit
2. Tunnistetut vaatimukset
Vaatimukset
| Lähde |
Vaatimus |
3. Liittyvät standardit
Standardit
| Lähde |
Vaatimus |
|